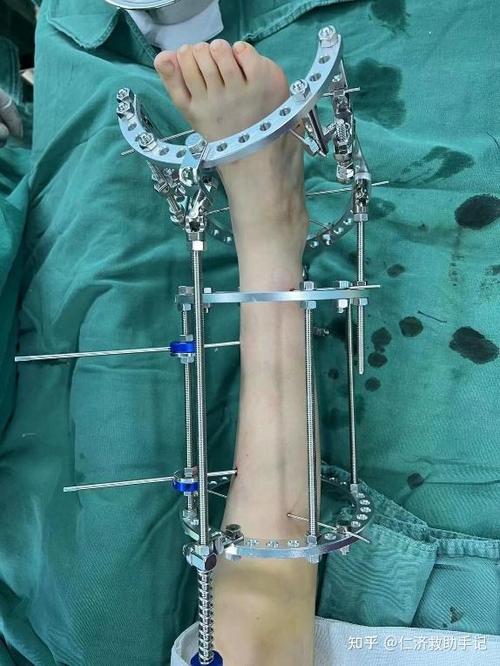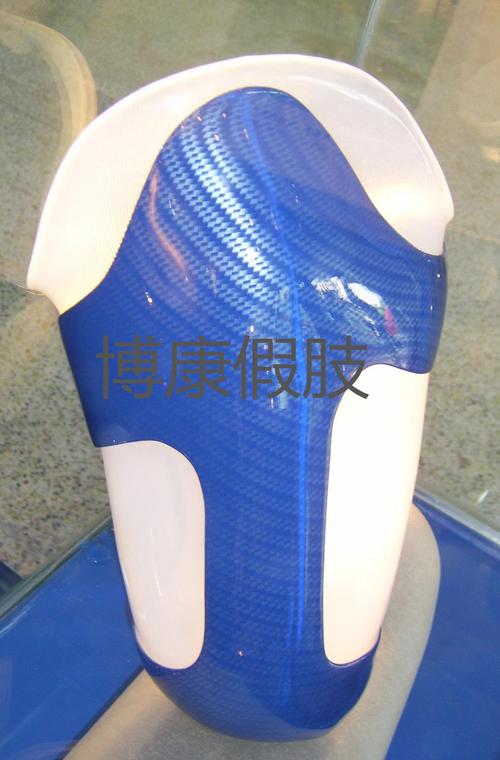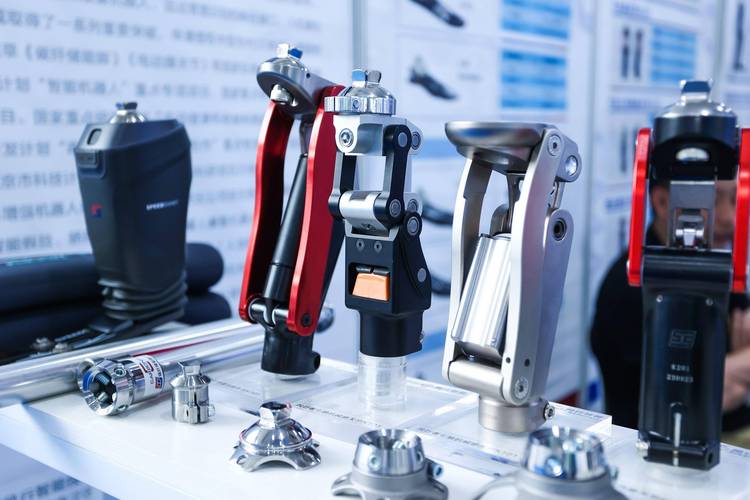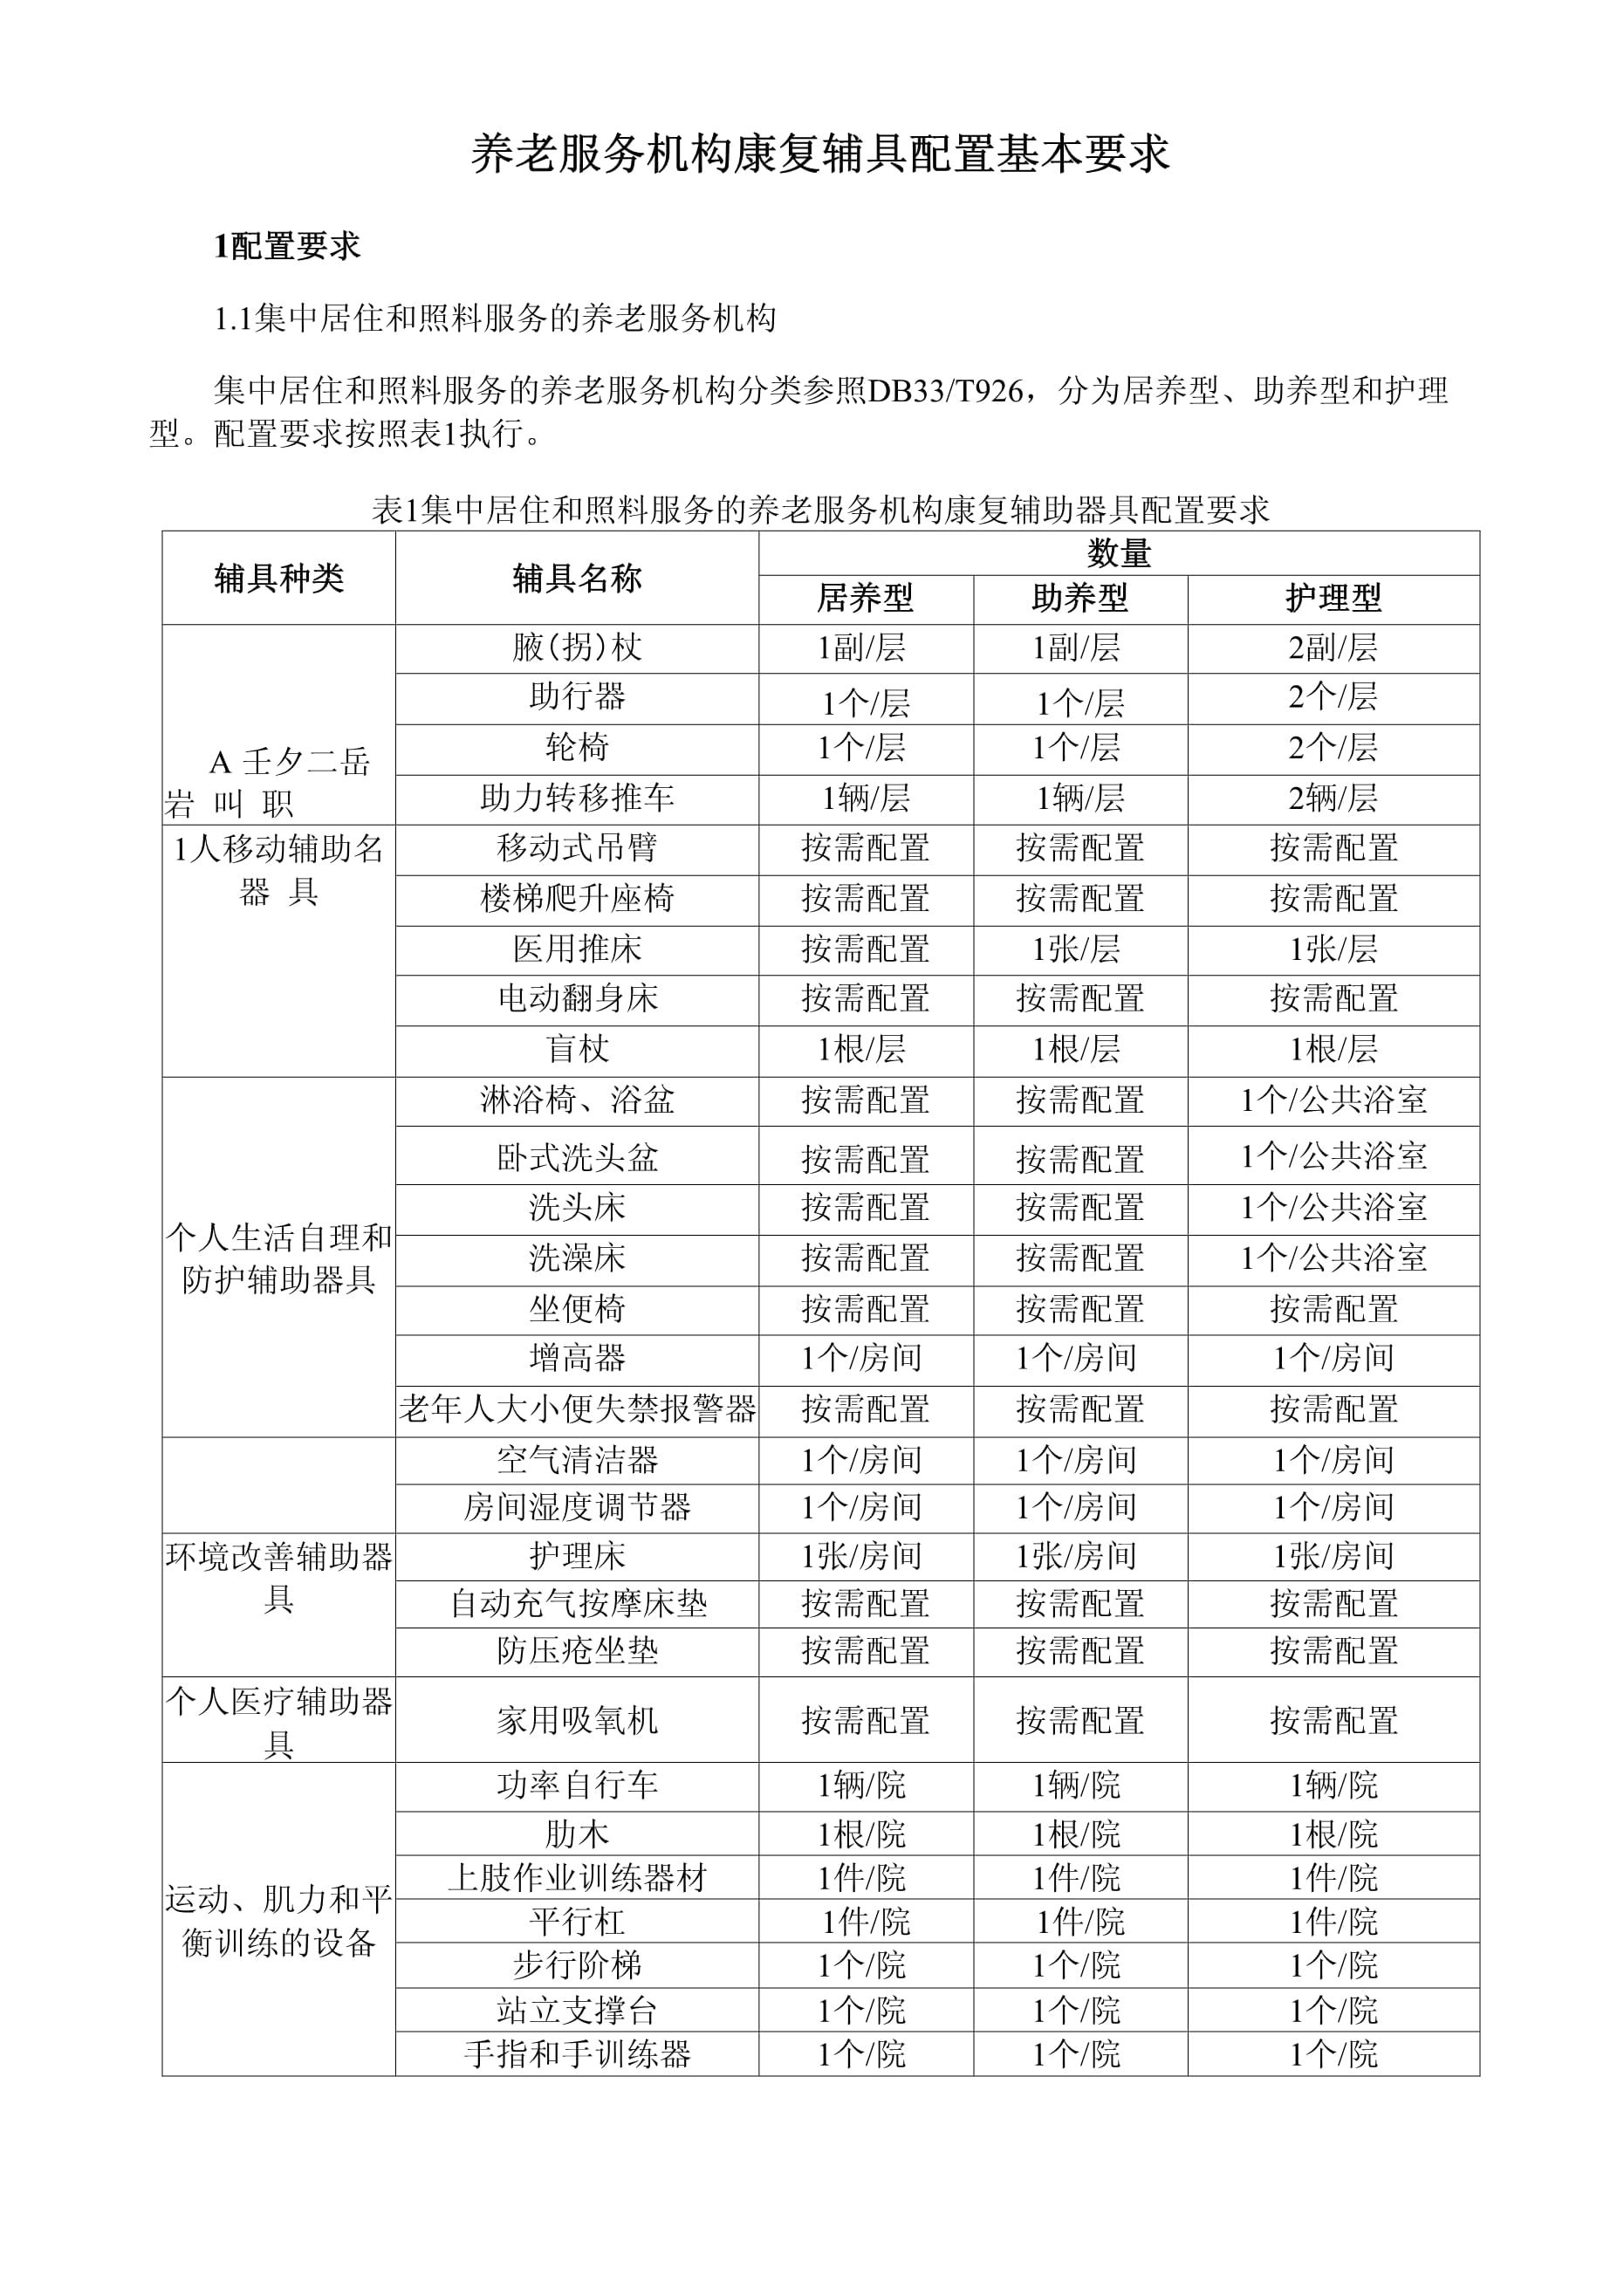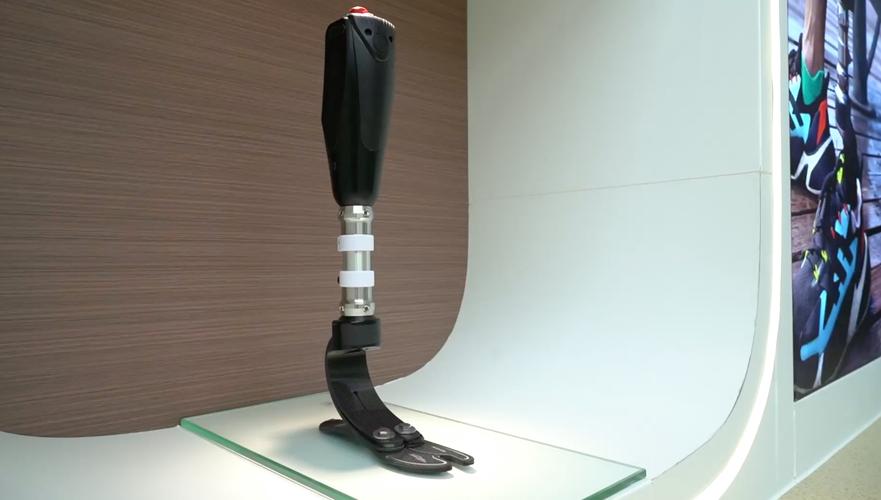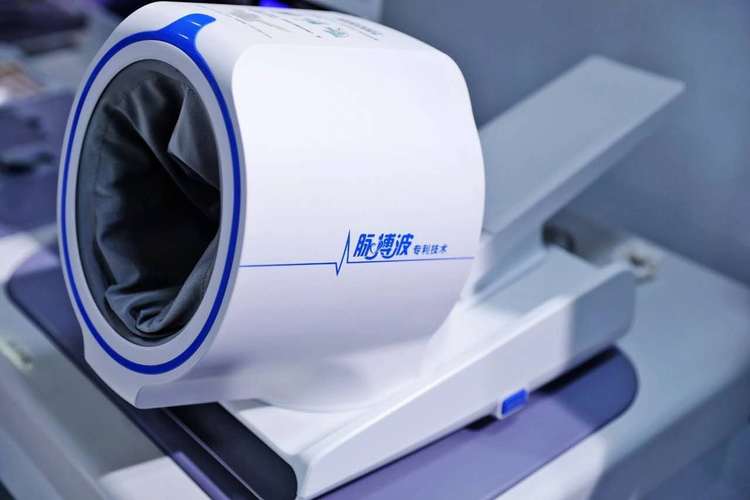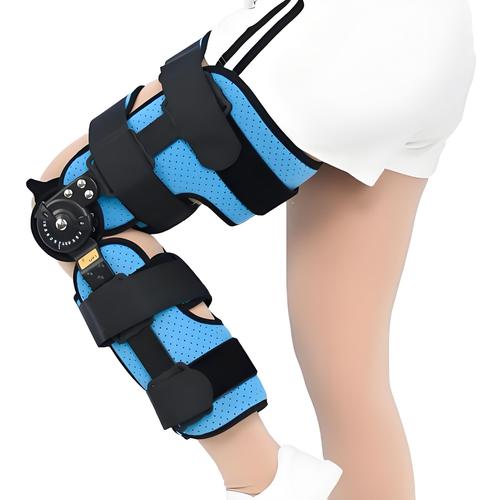
骨科康复辅具行业是康复医疗体系的重要组成部分,涵盖矫形器、助行器、轮椅、外固定支架及术后康复训练设备等产品。随着人口老龄化加速、骨科手术量持续增长以及康复理念的普及,该行业迎来快速发展期,同时也面临多重结构性挑战。
一、行业机遇
- 需求端持续扩容。我国老龄化程度不断加深,骨关节炎、骨质疏松、骨折及脊柱退行性疾病患者数量庞大;同时运动损伤和交通事故导致的骨科创伤增多,术后康复需求显著上升。康复辅具作为术后功能恢复的关键工具,市场空间持续扩大。
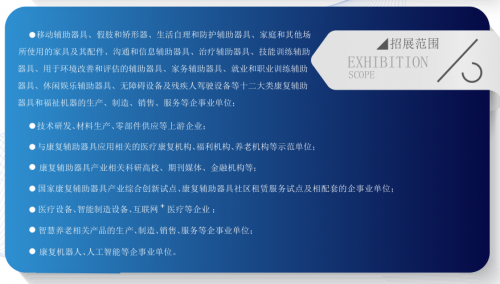
- 政策支持力度加大。国家出台多项政策推动康复辅助器具产业发展,包括将部分辅具纳入医保支付范围、开展康复辅助器具产业综合创新试点、鼓励医疗机构设立康复科等,为行业规范化发展提供了制度保障。
- 技术进步驱动产品升级。3D打印定制矫形器、智能助行设备、可穿戴康复监测系统等新技术应用,使辅具从单一固定支撑向个性化、智能化方向演进,提升了患者依从性和康复效果,也提高了产品附加值。
- 康复服务模式转变。从“以治疗为中心”向“以功能恢复为中心”转变,骨科术后早期康复介入逐渐成为共识,辅具适配服务从医院延伸至社区和家庭,催生新的服务场景和商业模式。
二、行业挑战
- 支付体系尚不完善。尽管部分辅具已纳入医保,但覆盖品种有限、报销比例偏低,高端智能辅具多为自费,患者经济负担较重,制约了市场渗透率的提升。
- 专业适配人才短缺。康复辅具的规范使用需要医生、康复治疗师和辅具工程师协同完成,目前具备专业资质的矫形器师和辅具适配人员数量不足,基层服务能力尤其薄弱,影响辅具使用效果和患者体验。
- 产品质量与标准化问题。行业集中度较低,中小企业众多,部分产品存在质量参差不齐、标准执行不到位的情况,定制类辅具的适配精度和安全性缺乏统一评价体系,市场信任度有待提升。
- 创新转化链条不畅。高端智能辅具的核心传感器、材料等依赖进口,产学研用协同不足,科研成果向临床产品转化的周期较长,企业研发投入压力大。
- 患者认知与依从性不足。部分患者对康复辅具的作用认识不够,术后辅具佩戴依从性差,加之基层康复指导缺位,导致辅具使用率偏低,影响康复结局。
三、发展建议
面对机遇与挑战,行业需多方协同发力。企业应加大研发投入,推动产品向智能化、个性化、轻量化升级,同时加强质量管理体系建设;医疗机构应完善康复辅具适配服务流程,加强专业人才培养;政策层面可进一步扩大医保覆盖范围,建立辅具适配服务标准和评价体系,鼓励社会资本参与社区康复服务网络建设。只有打通“产品—适配—支付—服务”全链条,骨科康复辅具行业才能实现从规模扩张向高质量发展的转变,真正惠及广大康复患者。